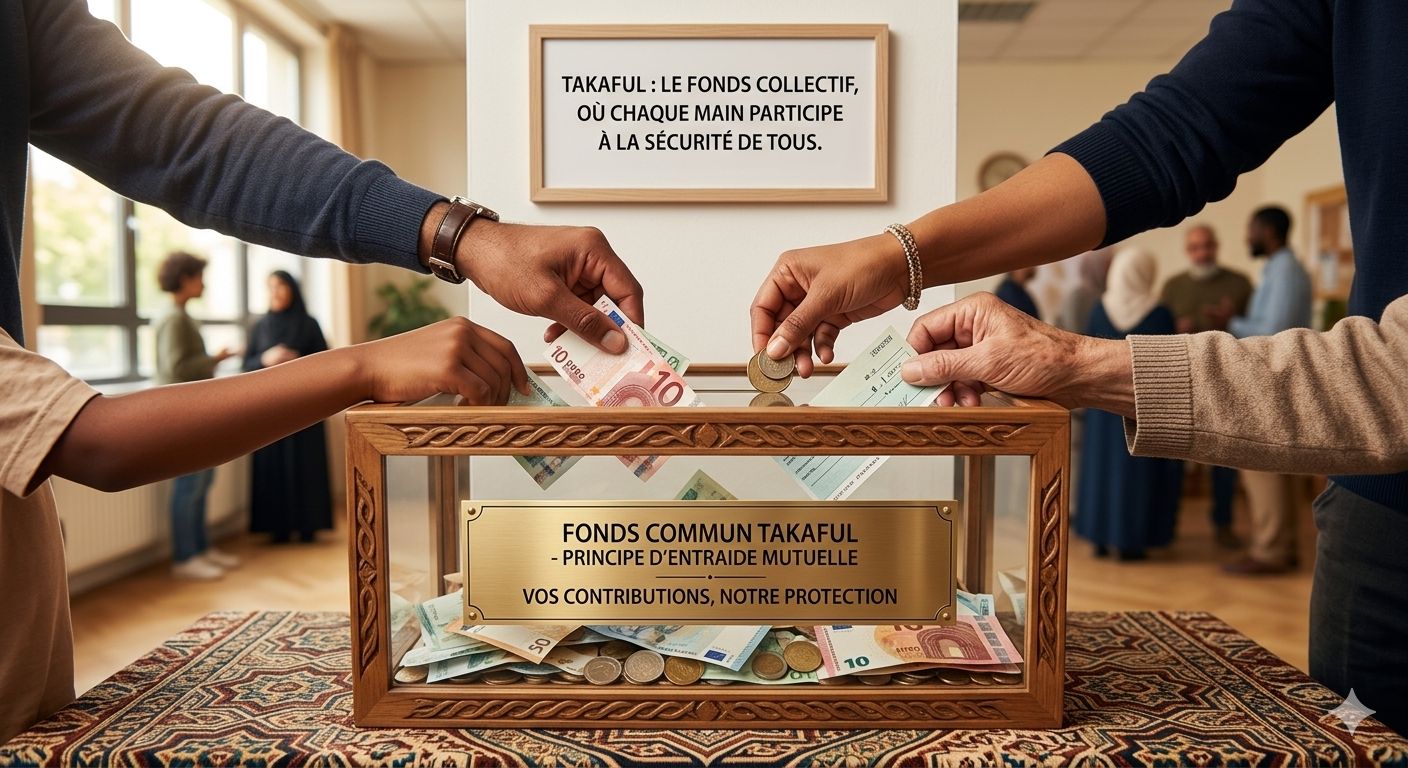
1 - Le principe fondateur : l'entraide mutuelle
Le mot « Takaful » vient de l'arabe et signifie littéralement « garantie mutuelle » ou « entraide ». Le principe est simple à énoncer : plutôt que de transférer un risque à un assureur qui en tire un profit, les participants mettent en commun des cotisations pour s'entraider en cas de sinistre touchant l'un d'entre eux.
Concrètement, chaque participant verse une contribution, souvent appelée « tabarru », c'est-à-dire un don, dans un fonds collectif. Ce fonds sert exclusivement à indemniser les membres qui subissent un sinistre couvert. L'opérateur, c'est-à-dire le gestionnaire du modèle, n'est pas propriétaire de ce fonds : il en assure seulement l'administration, contre rémunération, et agit pour le compte des participants.
2 - En quoi cela diffère-t-il de l'assurance conventionnelle ?
Dans l'assurance classique, le contrat repose sur un transfert de risque vers l'assureur. Celui-ci perçoit une prime en échange d'une promesse d'indemnisation, et conserve les excédents éventuels comme bénéfice. Le modèle Takaful repose sur une logique différente, fondée sur trois principes :
- L'absence d'intérêt (riba) : les sommes collectées ne sont ni placées ni rémunérées selon des mécanismes générant de l'intérêt, conformément aux principes de la finance islamique.
- L'absence d'incertitude excessive (gharar) : les contrats Takaful cherchent à limiter l'incertitude contractuelle en définissant clairement les garanties, les conditions et les modalités d'indemnisation.
Le fonds collectif peut dégager un excédent en fin d'exercice, lorsque les sinistres indemnisés ont coûté moins cher que les contributions collectées. Cet excédent n'est pas capté comme profit par l'opérateur. Selon les modèles, il est redistribué aux participants ou réinvesti au bénéfice du fonds.
3 - Qui gère concrètement le fonds ?
Dans la pratique, un opérateur Takaful assure l'administration technique du dispositif : tarification, gestion des sinistres, relation avec les participants. Il s'agit d'un assureur, ou d'un gestionnaire spécialisé agissant pour son compte. L'opérateur perçoit pour ce service une rémunération distincte des contributions versées au fonds mutuel.
Cette séparation entre la gestion du modèle et la propriété du fonds est au cœur de la conformité éthique du dispositif. Elle fait l'objet d'une certification par des organismes spécialisés en finance islamique, garants du respect des principes du Takaful.
Ce fonds est géré par Acheel, chargé de :
- assurer la gestion administrative, financière et comptable du fonds ;
- réaliser les paiements des prestations garanties et des frais associés ;
- constituer une provision d'équilibrage destinée à lisser les indemnisations d'un exercice à l'autre.
Certains pays encadrent désormais le Takaful par la loi : c'est le cas du Maroc, avec la loi n° 87-18 modifiant le Code des assurances. La France, au contraire, ne dispose d'aucun texte spécifique consacrant un statut juridique propre au Takaful. Un produit présenté comme « Takaful » reste donc soumis au droit commun de l'assurance, ce qui implique deux exigences :
- le porteur de risque doit être un assureur, une mutuelle relevant du Code de la mutualité ou une institution de prévoyance, agréé et contrôlé par l'Autorité de contrôle prudentiel et de résolution (ACPR) ;
- tout intermédiaire doit être immatriculé à l'ORIAS.
La logique de mutualisation, l'absence d'intérêt (riba) et le mode de redistribution des excédents constituent alors des modalités de gouvernance contractuelle. Elles ne dérogent pas aux exigences prudentielles et de protection de l'assuré fixées par le Code des assurances.
4 - Pourquoi le Takaful reste-t-il peu connu en France ?
Le marché français de l'assurance éthique inspirée du Takaful est encore jeune. Dans des marchés comme la Malaisie ou les pays du Golfe, le modèle est au contraire solidement implanté depuis des décennies. Plusieurs facteurs expliquent ce retard :
- un cadre réglementaire français pensé pour l'assurance conventionnelle ;
- une offre encore limitée ;
- une confusion fréquente entre « assurance Takaful » et des expressions mal définies comme « assurance halal », qui entretiennent le flou plutôt que la pédagogie.
C'est précisément pour cette raison qu'il reste indispensable d'expliquer rigoureusement le fonctionnement du Takaful, au-delà du simple argument de conformité religieuse. C'est la condition pour comprendre ce que ce modèle change concrètement pour un assuré.
5 - Ce qu'il faut retenir
Le Takaful n'est pas un produit d'assurance comme un autre, simplement habillé différemment. C'est un modèle structurellement différent, fondé sur l'entraide mutuelle, la transparence et l'absence d'intérêt. Comprendre ce fonctionnement permet d'aborder la question de l'assurance éthique avec les bons repères, au-delà des idées reçues qui circulent encore largement sur le sujet.